Domain boy7.de kaufen?
Wir ziehen mit dem Projekt
boy7.de um.
Sind Sie am Kauf der Domain
boy7.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain boy7.de kaufen?
Was bedeutet dispokredit einräumen?
Was bedeutet dispokredit einräumen? Ein Dispokredit ist eine kurzfristige Kreditlinie, die von Banken eingeräumt wird, um das Konto des Kunden zu überziehen. Der Kunde kann somit über das Guthaben hinaus Geld abheben oder Zahlungen tätigen. Die Höhe des Dispokredits wird individuell festgelegt und basiert auf der Bonität des Kunden. Es ist wichtig zu beachten, dass ein Dispokredit mit hohen Zinsen verbunden ist und daher nur für kurzfristige Liquiditätsengpässe genutzt werden sollte. **
Was ist ein Dispokredit?
Was ist ein Dispokredit? Ein Dispokredit ist eine Art von kurzfristigem Kredit, den Banken ihren Kunden gewähren, um deren Konten zu überziehen. Dieser Kreditrahmen wird in der Regel individuell festgelegt und kann je nach Bonität des Kunden variieren. Der Dispokredit ermöglicht es dem Kunden, auch bei fehlender Deckung auf dem Konto weiterhin Zahlungen zu tätigen. Allerdings ist der Dispokredit in der Regel mit hohen Zinsen verbunden, weshalb er nur für kurzfristige finanzielle Engpässe genutzt werden sollte. **
Ähnliche Suchbegriffe für Dispokredit
Top-Angebote
Produkte zum Begriff Dispokredit:
-
Interaktion und Kommunikation im Alter, Fachbücher von Rafael Mollenhauer, Christian Meier Zu VerlBefördert durch eine stetige Zunahme des Anteils älterer Menschen an der Gesamtbevölkerung erfährt das Thema Alter im deutschsprachigen Diskurs ein zunehmendes Interesse, das sich auch in einer stetig wachsenden Zahl sozial- und kulturwissenschaftlicher Auseinandersetzungen mit Phänomenen des Alterns widerspiegelt. Eine gerontologische Kommunikationsforschung zeichnet sich hingegen erst allmählich im interdisziplinären und internationalen Feld der Aging Studies ab. Dies nimmt der Band Kommunikation im Alter zum Anlass, aktuelle theoretische und empirische Arbeiten aus dem deutschsprachigen Raum zu versammeln, die die kommunikationstheoretischen Überlegungen der Aging Studies aufgreifen, neu kontextualisieren und weiterdenken. Die Beiträge des Bandes behandeln das Phänomen Altern aus soziologischer, kommunikationstheoretischer und -empirischer, linguistischer und auch gerontologischer Perspektive. Im ersten Teil rückt die Frage nach Möglichkeiten einer näheren Bestimmung von Kommunikation im Alter in den Fokus. In diesem Rahmen wird Alter nicht als statische, sondern als relationale Grösse entworfen, die im Alltag und in der Wissenschaft immer nur bis auf weiteres und kontextspezifisch bestimmbar ist. Im zweiten Teil wird die kontextuelle und kulturelle Variabilität von Alterskonzepten anhand empirisch fundierter Beiträge zu kultur-, milieu- und situationsspezifisch variierenden Auslegungen und Überwindungen von Altersgrenzen vertieft. Der dritte Teil widmet sich schliesslich interaktiven Dimensionen alterstypischer degenerativer Erkrankungen wie Demenz und fragt, wie intersubjektive Kommunikation unter diesen Bedingungen überhaupt möglich ist.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
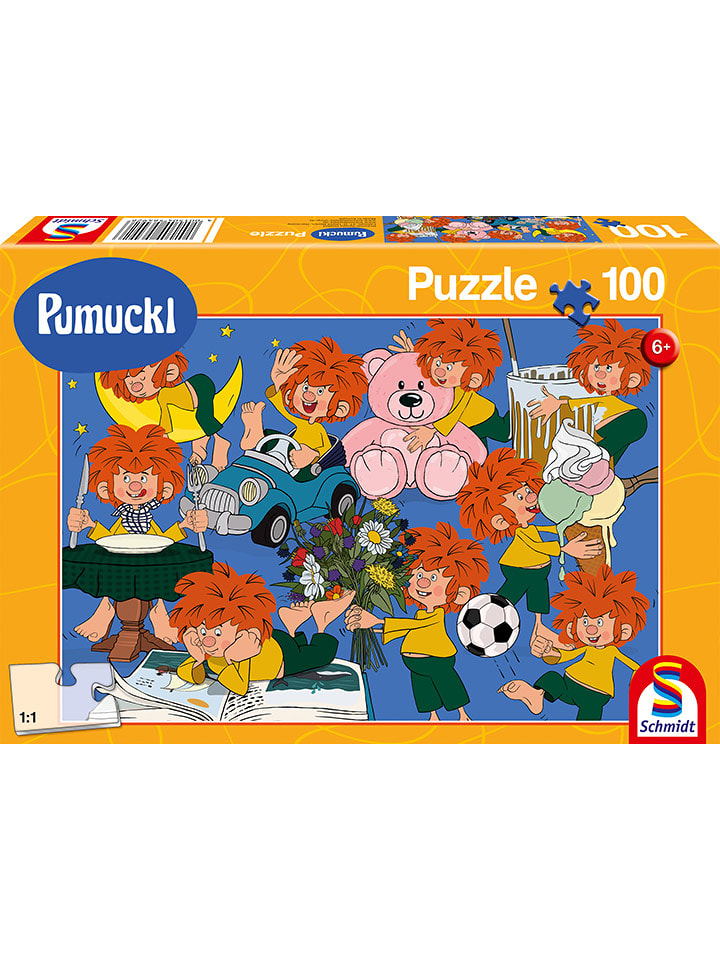
Schmidt Spiele 100tlg. Puzzle "Spaß mit Pumuckl" - ab 6 Jahren - onesize100tlg. Puzzle "Spaß mit Pumuckl" - ab 6 Jahren von Schmidt Spiele - - Inhalt: 1.000 Puzzleteile - passgenaue Verarbeitung in knickstabiler Qualität - hochwertiger Print - Altersempfehlung: ab 6 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr durch verschluckbare Kleinteile.9,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schmidt Spiele 150tlg. Puzzle "Spiel, Spaß und Umweltschutz" - ab 7 Jahren - onesize150tlg. Puzzle "Spiel, Spaß und Umweltschutz" - ab 7 Jahren von Schmidt Spiele - - Inhalt: 150 Puzzleteile - passgenaue Verarbeitung in knickstabiler Qualität - hochwertiger Print - Altersempfehlung: ab 7 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr durch verschluckbare Kleinteile.8,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Wann ist ein dispokredit sinnvoll?
Ein Dispokredit kann sinnvoll sein, wenn man kurzfristig einen finanziellen Engpass überbrücken muss und keine andere Möglichkeit zur Verfügung steht. Zum Beispiel, wenn unerwartete Ausgaben auftreten oder das Gehalt noch nicht eingegangen ist. Allerdings sollte ein Dispokredit nur als vorübergehende Lösung genutzt werden, da die Zinsen in der Regel sehr hoch sind. Es ist wichtig, den Dispokredit schnellstmöglich zurückzuzahlen, um zusätzliche Kosten zu vermeiden. Langfristig ist es ratsam, auf andere Finanzierungsmöglichkeiten wie einen Ratenkredit umzusteigen, um die finanzielle Belastung zu reduzieren. **
-
Wie berechnet man einen Dispokredit?
Um einen Dispokredit zu berechnen, muss man zunächst den vereinbarten Überziehungszins mit dem überzogenen Betrag multiplizieren. Dieser Zinssatz wird in der Regel von der Bank festgelegt und kann je nach Anbieter variieren. Anschließend addiert man eventuelle Kontoführungsgebühren oder andere Kosten, die mit dem Dispokredit verbunden sind. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen für Überziehungskredite oft sehr hoch sind. Es empfiehlt sich daher, den Dispokredit schnellstmöglich auszugleichen, um zusätzliche Kosten zu vermeiden. **
-
Kann man ein dispokredit kündigen?
Ja, ein Dispokredit kann in der Regel jederzeit von der Bank oder dem Kunden gekündigt werden. Der Kunde kann den Dispokredit kündigen, indem er den offenen Betrag zurückzahlt und die Bank informiert. Die Bank kann den Dispokredit kündigen, wenn der Kunde die vereinbarten Konditionen nicht einhält oder die Bonität des Kunden sich verschlechtert. Es ist wichtig, die genauen Kündigungsbedingungen im Kreditvertrag zu überprüfen. In einigen Fällen kann eine Kündigung des Dispokredits zu zusätzlichen Kosten führen. **
-
Wie wird der dispokredit berechnet?
Wie wird der dispokredit berechnet? Der Dispokredit wird in der Regel auf Basis des monatlichen Geldeingangs auf dem Konto festgelegt. Die Bank prüft die Bonität des Kunden und legt dann einen individuellen Verfügungsrahmen fest. Die Zinsen für den Dispokredit werden täglich auf den in Anspruch genommenen Betrag berechnet und monatlich vom Konto abgebucht. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen in der Regel deutlich höher sind als bei anderen Kreditformen. **
Kann man einen Dispokredit umschulden?
Kann man einen Dispokredit umschulden? Ja, es ist möglich, einen Dispokredit umzuschulden, indem man einen günstigeren Kredit aufnimmt, um den Dispokredit auszugleichen. Dies kann dazu beitragen, Zinskosten zu senken und die finanzielle Belastung zu reduzieren. Es ist wichtig, die Konditionen des neuen Kredits sorgfältig zu prüfen, um sicherzustellen, dass er tatsächlich günstiger ist als der Dispokredit. Zudem sollte man darauf achten, dass man nicht in eine neue Schuldenfalle gerät und den neuen Kredit verantwortungsbewusst zurückzahlt. **
Wie bekomme ich einen Dispokredit?
Um einen Dispokredit zu erhalten, musst du zuerst ein Girokonto bei einer Bank eröffnen. Anschließend musst du regelmäßige Geldeingänge auf dem Konto nachweisen, da Banken in der Regel einen festen monatlichen Geldeingang voraussetzen. Die Höhe des Dispokredits hängt von deinem Einkommen und deiner Bonität ab. Es ist wichtig, verantwortungsbewusst mit dem Dispokredit umzugehen, da die Zinsen dafür oft sehr hoch sind. Wenn du einen Dispokredit beantragen möchtest, solltest du dich am besten direkt an deine Bank wenden und dort die Konditionen erfragen. **
Top-Angebote
Produkte zum Begriff Dispokredit:
-
Pflege lernen mit Fällen, Interaktion - Kommunikation - Ethik, Fachbücher von Sarah MicucciLernen mit Fällen - so werden Sie fit für jede Pflegesituation! In der generalistischen Pflegeausbildung werden Sie in vielen verschiedenen Praxisfeldern eingesetzt und müssen das Gelernte ständig neu hinterfragen. Damit Ihnen das gelingt, üben Sie in diesem Buch, Ihr Wissen individuell anzuwenden und lernen, wie Beziehungsaufbau mit Patienten, Bewohnern, An- und Zugehörigen gelingen kann. Sie lernen den Umgang mit Trauer, Verlust, Überforderung, interkultureller Kommunikation und vielem mehr. Dieses Buch begleitet Sie über die drei Jahre Ausbildungszeit und hilft Ihnen ganz besonders beim Aufbau von Pflegebeziehungen. Das Buch eignet sich für Pflege-Auszubildende.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Adlung Spiele Spaß im Auto 263584"Wie lange dauert es noch?" Wer kennt das nicht: Die Vorfreude auf Urlaub, Wochenende, Freizeitpark, Zoo oder zum Einkauf ist groß. Doch kaum sitzen alle im Auto,... 1x Spaß im Auto Anleitung in: GB,DE,IT,NL,FR (teilweise nur als Download)8,77 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Interaktion und Kommunikation im Alter, Fachbücher von Rafael Mollenhauer, Christian Meier Zu VerlBefördert durch eine stetige Zunahme des Anteils älterer Menschen an der Gesamtbevölkerung erfährt das Thema Alter im deutschsprachigen Diskurs ein zunehmendes Interesse, das sich auch in einer stetig wachsenden Zahl sozial- und kulturwissenschaftlicher Auseinandersetzungen mit Phänomenen des Alterns widerspiegelt. Eine gerontologische Kommunikationsforschung zeichnet sich hingegen erst allmählich im interdisziplinären und internationalen Feld der Aging Studies ab. Dies nimmt der Band Kommunikation im Alter zum Anlass, aktuelle theoretische und empirische Arbeiten aus dem deutschsprachigen Raum zu versammeln, die die kommunikationstheoretischen Überlegungen der Aging Studies aufgreifen, neu kontextualisieren und weiterdenken. Die Beiträge des Bandes behandeln das Phänomen Altern aus soziologischer, kommunikationstheoretischer und -empirischer, linguistischer und auch gerontologischer Perspektive. Im ersten Teil rückt die Frage nach Möglichkeiten einer näheren Bestimmung von Kommunikation im Alter in den Fokus. In diesem Rahmen wird Alter nicht als statische, sondern als relationale Grösse entworfen, die im Alltag und in der Wissenschaft immer nur bis auf weiteres und kontextspezifisch bestimmbar ist. Im zweiten Teil wird die kontextuelle und kulturelle Variabilität von Alterskonzepten anhand empirisch fundierter Beiträge zu kultur-, milieu- und situationsspezifisch variierenden Auslegungen und Überwindungen von Altersgrenzen vertieft. Der dritte Teil widmet sich schliesslich interaktiven Dimensionen alterstypischer degenerativer Erkrankungen wie Demenz und fragt, wie intersubjektive Kommunikation unter diesen Bedingungen überhaupt möglich ist.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmidt Spiele 100tlg. Puzzle "Spaß mit Pumuckl" - ab 6 Jahren - onesize100tlg. Puzzle "Spaß mit Pumuckl" - ab 6 Jahren von Schmidt Spiele - - Inhalt: 1.000 Puzzleteile - passgenaue Verarbeitung in knickstabiler Qualität - hochwertiger Print - Altersempfehlung: ab 6 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr durch verschluckbare Kleinteile.9,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet dispokredit einräumen?
Was bedeutet dispokredit einräumen? Ein Dispokredit ist eine kurzfristige Kreditlinie, die von Banken eingeräumt wird, um das Konto des Kunden zu überziehen. Der Kunde kann somit über das Guthaben hinaus Geld abheben oder Zahlungen tätigen. Die Höhe des Dispokredits wird individuell festgelegt und basiert auf der Bonität des Kunden. Es ist wichtig zu beachten, dass ein Dispokredit mit hohen Zinsen verbunden ist und daher nur für kurzfristige Liquiditätsengpässe genutzt werden sollte. **
-
Was ist ein Dispokredit?
Was ist ein Dispokredit? Ein Dispokredit ist eine Art von kurzfristigem Kredit, den Banken ihren Kunden gewähren, um deren Konten zu überziehen. Dieser Kreditrahmen wird in der Regel individuell festgelegt und kann je nach Bonität des Kunden variieren. Der Dispokredit ermöglicht es dem Kunden, auch bei fehlender Deckung auf dem Konto weiterhin Zahlungen zu tätigen. Allerdings ist der Dispokredit in der Regel mit hohen Zinsen verbunden, weshalb er nur für kurzfristige finanzielle Engpässe genutzt werden sollte. **
-
Wann ist ein dispokredit sinnvoll?
Ein Dispokredit kann sinnvoll sein, wenn man kurzfristig einen finanziellen Engpass überbrücken muss und keine andere Möglichkeit zur Verfügung steht. Zum Beispiel, wenn unerwartete Ausgaben auftreten oder das Gehalt noch nicht eingegangen ist. Allerdings sollte ein Dispokredit nur als vorübergehende Lösung genutzt werden, da die Zinsen in der Regel sehr hoch sind. Es ist wichtig, den Dispokredit schnellstmöglich zurückzuzahlen, um zusätzliche Kosten zu vermeiden. Langfristig ist es ratsam, auf andere Finanzierungsmöglichkeiten wie einen Ratenkredit umzusteigen, um die finanzielle Belastung zu reduzieren. **
-
Wie berechnet man einen Dispokredit?
Um einen Dispokredit zu berechnen, muss man zunächst den vereinbarten Überziehungszins mit dem überzogenen Betrag multiplizieren. Dieser Zinssatz wird in der Regel von der Bank festgelegt und kann je nach Anbieter variieren. Anschließend addiert man eventuelle Kontoführungsgebühren oder andere Kosten, die mit dem Dispokredit verbunden sind. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen für Überziehungskredite oft sehr hoch sind. Es empfiehlt sich daher, den Dispokredit schnellstmöglich auszugleichen, um zusätzliche Kosten zu vermeiden. **
Ähnliche Suchbegriffe für Dispokredit
-
Schmidt Spiele 150tlg. Puzzle "Spiel, Spaß und Umweltschutz" - ab 7 Jahren - onesize150tlg. Puzzle "Spiel, Spaß und Umweltschutz" - ab 7 Jahren von Schmidt Spiele - - Inhalt: 150 Puzzleteile - passgenaue Verarbeitung in knickstabiler Qualität - hochwertiger Print - Altersempfehlung: ab 7 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr durch verschluckbare Kleinteile.8,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Pegi-Online Eine Ergänzung Des Pegi-Systems Für Online-Spiele - Grit Stephan, Audio, 9783942843041Pegi-online Eine Ergänzung Des Pegi-systems Für Online-spiele Von Grit Stephan, Hippos Hörbuch, 978-3-942843-04-1, Sprecher: Grit Stephan, Sprache: Englisch2,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend online! Soziale Arbeit offline?, Fachbücher von Reinhold GravelmannDigitale Medien sind gesellschaftlich hoch relevant und aus der Lebenswelt junger Menschen nicht mehr wegzudenken. Akteure der Sozialen Arbeit sind gefordert, sich mit digitalen Lebenswelten auseinanderzusetzen. Das Buch zeigt auf, wo Chancen und Probleme für junge Menschen, pädagogische Fachkräfte und die Profession Soziale Arbeit liegen. Anhand ausgewählter Arbeitsfelder der Kinder- und Jugendhilfe wird vertiefend verdeutlicht, wie die Soziale Arbeit aufgestellt ist, welche Handlungsbedarfe sich im Kontext digitaler Medien ergeben, aber auch, welche Best-Practice-Ansätze und Unterstützungsangebote es bereits gibt.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man ein dispokredit kündigen?
Ja, ein Dispokredit kann in der Regel jederzeit von der Bank oder dem Kunden gekündigt werden. Der Kunde kann den Dispokredit kündigen, indem er den offenen Betrag zurückzahlt und die Bank informiert. Die Bank kann den Dispokredit kündigen, wenn der Kunde die vereinbarten Konditionen nicht einhält oder die Bonität des Kunden sich verschlechtert. Es ist wichtig, die genauen Kündigungsbedingungen im Kreditvertrag zu überprüfen. In einigen Fällen kann eine Kündigung des Dispokredits zu zusätzlichen Kosten führen. **
-
Wie wird der dispokredit berechnet?
Wie wird der dispokredit berechnet? Der Dispokredit wird in der Regel auf Basis des monatlichen Geldeingangs auf dem Konto festgelegt. Die Bank prüft die Bonität des Kunden und legt dann einen individuellen Verfügungsrahmen fest. Die Zinsen für den Dispokredit werden täglich auf den in Anspruch genommenen Betrag berechnet und monatlich vom Konto abgebucht. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen in der Regel deutlich höher sind als bei anderen Kreditformen. **
-
Kann man einen Dispokredit umschulden?
Kann man einen Dispokredit umschulden? Ja, es ist möglich, einen Dispokredit umzuschulden, indem man einen günstigeren Kredit aufnimmt, um den Dispokredit auszugleichen. Dies kann dazu beitragen, Zinskosten zu senken und die finanzielle Belastung zu reduzieren. Es ist wichtig, die Konditionen des neuen Kredits sorgfältig zu prüfen, um sicherzustellen, dass er tatsächlich günstiger ist als der Dispokredit. Zudem sollte man darauf achten, dass man nicht in eine neue Schuldenfalle gerät und den neuen Kredit verantwortungsbewusst zurückzahlt. **
-
Wie bekomme ich einen Dispokredit?
Um einen Dispokredit zu erhalten, musst du zuerst ein Girokonto bei einer Bank eröffnen. Anschließend musst du regelmäßige Geldeingänge auf dem Konto nachweisen, da Banken in der Regel einen festen monatlichen Geldeingang voraussetzen. Die Höhe des Dispokredits hängt von deinem Einkommen und deiner Bonität ab. Es ist wichtig, verantwortungsbewusst mit dem Dispokredit umzugehen, da die Zinsen dafür oft sehr hoch sind. Wenn du einen Dispokredit beantragen möchtest, solltest du dich am besten direkt an deine Bank wenden und dort die Konditionen erfragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.